

بازار جهانی گاز در منطقه پرریسک!/ ایران همچنان تماشاگر بازار LNG
به گزارش خبرنگار انرژی تابناک، بحران خاورمیانه بازار LNG را دوباره متحول کرده؛ کاهش عرضه قطر و امارات، رقابت اروپا و آسیا و افزایش تولید آمریکا، جایگاه ایران در بازار جهانی گاز را زیر سؤال برده است.
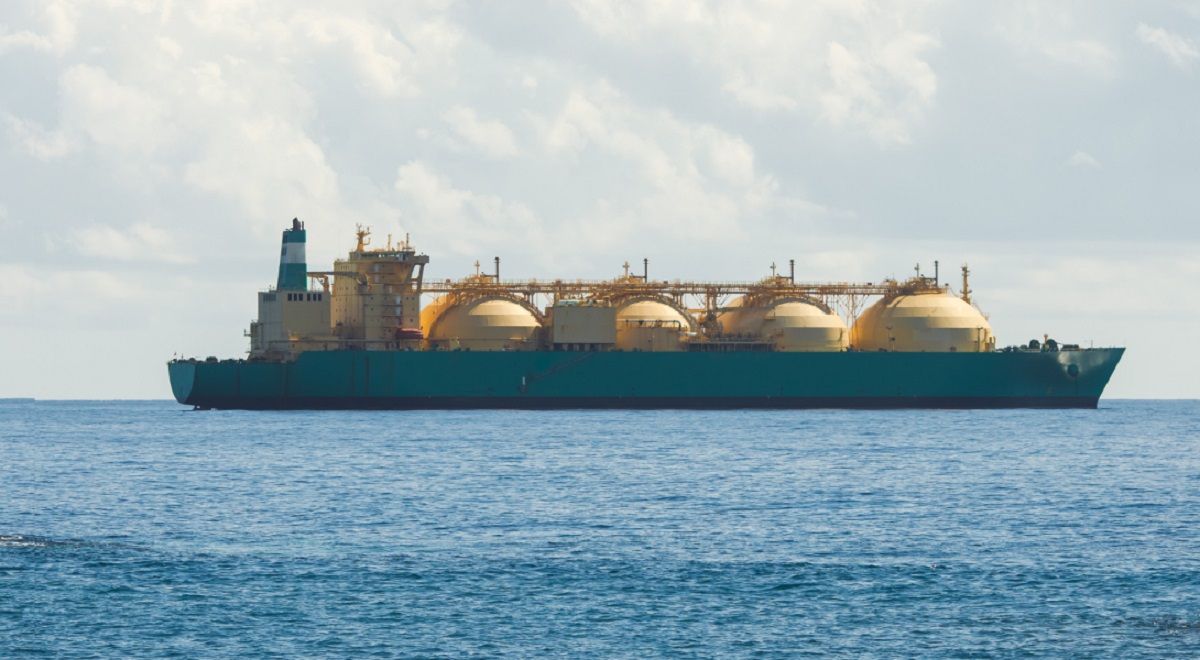
آژانس بینالمللی انرژی برآورد میکند عرضه LNG قطر و امارات در سال ۲۰۲۶ حدود ۴۵ درصد نسبت به سال قبل کاهش یابد، هرچند افزایش تولید آمریکا، آفریقا و استرالیا بخشی از این شکاف را پر کرده است. در چنین بازاری، یک تناقض قدیمی دوباره برای ایران برجسته شده؛ کشوری با یکی از بزرگترین ذخایر گاز جهان که همچنان سهم بسیار محدودی از تجارت جهانی LNG دارد و بخش عمده ظرفیت گازی خود را صرف مصرف داخلی میکند.
بیشتر بدانیم:
ایران - قطر؛ سهم نامشترک از یک گنج مشترک!
تاج «هاب انرژی» بر سر کدام کشور است؟
سناریوهای بازار جهانی گاز تا ۲۰۴۰
بازار جهانی گاز در آستانه زمستان ۲۰۲۶ به نقطهای رسیده که یک اختلال منطقهای میتواند قیمت را در هزاران کیلومتر دورتر جابهجا کند؛ از اروپا که با ذخایر پایینتر از سطوح مطلوب وارد فصل سرد میشود تا چین و هند که برای تأمین محمولههای LNG ناچارند با خریداران اروپایی رقابت کنند.
بازگشت دوباره بحران LNG؛ آشفتهبازاری در آستانه زمستان!
آنچه امروز در بازار گاز رخ میدهد صرفاً افزایش یا کاهش قیمت یک کالا نیست؛ بازار LNG در حال تجربه آزمونی است که نشان میدهد امنیت انرژی تا چه اندازه به مسیرهای کشتیرانی، پایانههای مایعسازی، ظرفیت ذخیرهسازی و حتی شرایط ژئوپلیتیکی وابسته شده است. آژانس بینالمللی انرژی میگوید جریان LNG از تنگه هرمز که پیش از بحران نزدیک به یکپنجم عرضه جهانی LNG را در بر میگرفت، پس از آغاز جنگ بهشدت مختل شد و اگرچه عبور محمولهها از ماههای بعد افزایش یافته، حجم تجارت هنوز با سطح پیش از بحران فاصله دارد.
اهمیت ماجرا زمانی بیشتر میشود که بدانیم اروپا در آستانه زمستان همچنان برای پر کردن ذخایر خود به LNG نیاز دارد و همزمان خریداران آسیایی نیز نمیتوانند بهسادگی از بازار خارج شوند. رویترز در روزهای اخیر گزارش داده که قیمتهای جهانی LNG ممکن است در زمستان دوباره جهش کند، زیرا سطح ذخایر اروپا پایین است و بازار آسیا نیز با محدودیت عرضه مواجه شده است. در واقع، بحران فعلی یک پیام روشن دارد: گاز ارزان زمانی وجود دارد که عرضه، مسیر انتقال و زیرساخت دریافت آن همزمان امن باشند.
۴۵ درصد عرضه خلیج فارس کجا رفت؟
عدد ۴۵ درصد یکی از مهمترین اعداد بازار گاز در سال جاری است، اما باید درست خوانده شود. آژانس بینالمللی انرژی پیشبینی کرده مجموع عرضه LNG قطر و امارات در سال ۲۰۲۶ حدود ۴۵ درصد، معادل ۵۴ میلیارد مترمکعب، نسبت به سال ۲۰۲۵ کاهش پیدا کند. دلیل اصلی نیز اختلال در صادرات منطقهای و مشکلات ناشی از بحران خاورمیانه است.
بازار جهانی یکشبه با کمبود معادل همین رقم مواجه نشده است. تولیدکنندگان دیگر وارد میدان شدهاند. بر اساس گزارش IEA، بین مارس تا ژوئن، تولید LNG خارج از خلیج فارس نزدیک به ۱۸ درصد یا حدود ۲۷ میلیارد مترمکعب افزایش یافت و تقریباً سهچهارم کاهش عرضه قطر و امارات در این دوره را جبران کرد. پروژههای جدید آمریکای شمالی و آفریقا نیز همراه با افزایش تولید در استرالیا، در حال پر کردن بخشی از شکاف هستند اما همین جبران یک پیام مهم دارد؛ بازار جهانی گاز نسبت به گذشته متنوعتر شده اما هنوز آنقدر ظرفیت مازاد ندارد که حذف یکی از قطبهای بزرگ صادراتی هیچ اثری بر قیمتها نگذارد. به همین دلیل است که حتی با افزایش تولید آمریکا، اروپا و آسیا همچنان نسبت به هر اختلال جدید در خلیج فارس حساساند.
رقابت اروپا و آسیا برای محمولهها گاز
بخش مهمی از رقابت اکنون در بازار خرید محمولههاست. اروپا باید پیش از زمستان ذخایر خود را تقویت کند و آسیا نیز نمیتواند مصرف گاز را بهسادگی کنار بگذارد. نتیجه رقابت بر سر محمولههایی است که قابلیت جابهجایی دارند و میتوانند بسته به قیمت به هر مقصدی ارسال شوند.
در روزهای اخیر، مدیران صنعت LNG به رویترز گفتهاند بازار جهانی گاز حتی ممکن است فشار قیمتی را تا تابستان آینده نیز تجربه کند زیرا اروپا همزمان با تلاش برای پر کردن ذخایر، با خریداران آسیایی بر سر محمولههای موجود رقابت میکند. این شرایط برای کشورهای واردکنندهای مانند چین و هند نیز هزینهساز شده است.
آمریکا و آفریقا و جای خالی قطر!
یکی از برندگان ساختاری بحران LNG کشورهایی هستند که ظرفیت صادراتی خود را پیش از وقوع بحران توسعه دادهاند. آمریکا نمونه روشن این تغییر است. طبق دادههای اداره اطلاعات انرژی آمریکا، صادرات LNG این کشور در نیمه نخست ۲۰۲۶ بهطور میانگین به ۱۷.۴ میلیارد فوت مکعب در روز رسید که ۲۳ درصد بیشتر از مدت مشابه سال قبل بود. افزایش ظرفیت پایانههای جدید و توسعه پایانههای موجود عامل اصلی این رشد بوده است.
آژانس بینالمللی انرژی پیشبینی میکند پروژههای جدید در آمریکای شمالی، آفریقا و استرالیا در سال جاری نزدیک به ۵۰ میلیارد مترمکعب عرضه جدید وارد بازار کنند. همین ظرفیتهای جدید اجازه دادهاند بازار جهانی دستکم در برآورد سالانه با وجود سقوط صادرات خلیج فارس با کاهش شدید عرضه مواجه نشود.
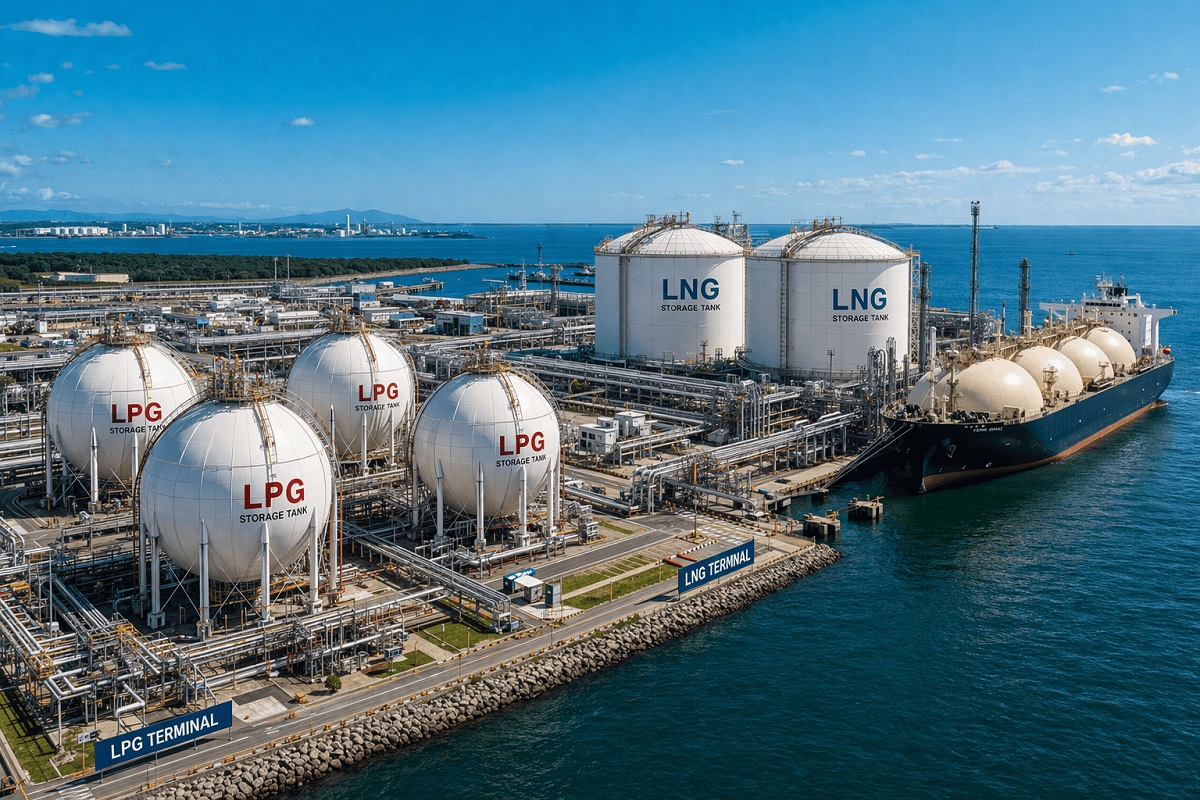
سهم کوچک ایران از بازار LNG
ایران همچنان در تجارت جهانی LNG جایگاهی متناسب با حجم منابع خود ندارد. بخش بزرگی از گاز ایران در داخل مصرف میشود و بخشی نیز از طریق خطوط لوله صادر میشود اما ایران در زنجیره صادرات LNG که امروز به یکی از مهمترین بازارهای تجارت انرژی تبدیل شده حضور تجاری قابلتوجهی ندارد. مطالعات سیاست انرژی نیز همین شکاف میان منابع عظیم گازی ایران و ظرفیت محدود صادراتی آن را برجسته کردهاند. این مسئله در شرایط فعلی اهمیت دوچندان پیدا میکند زیرا بحران نشان داده کشوری که بتواند گاز را تولید، تصفیه، مایعسازی، ذخیره، حمل و در بازار جهانی عرضه کند عملاً یک دارایی انرژی قابل معامله در اختیار دارد.
در ایران اما بخش قابلتوجهی از بحث گاز همچنان حول تأمین مصرف داخلی میچرخد؛ از نیروگاهها و صنایع گرفته تا بخش خانگی. حتی میدان پارس جنوبی، ستون اصلی تولید گاز کشور پس از آسیبهای اخیر هنوز در مسیر بازسازی قرار دارد و طبق گزارش اخیر الجزیره، ایران تا ۲۳ سپتامبر حدود نیمی از ظرفیت تولید آسیبدیده این میدان را بازگردانده بنابراین فاصله ایران با بازار LNG فقط یک فاصله صادراتی نیست؛ فاصله میان داشتن منبع و داشتن زنجیره ارزش است.
تحریمها و کاهش درآمدهای صادراتی ایران
صنعت LNG سرمایهبر، فناوریمحور و زمانبر است و برای ساخت پایانههای مایعسازی، تأمین تجهیزات، کشتیهای مخصوص، قراردادهای بلندمدت و دسترسی پایدار به بازار نیاز به سرمایه و فناوری دارد. آژانس بینالمللی انرژی میگوید فاصله متوسط میان تصمیم نهایی سرمایهگذاری و تکمیل پروژه LNG حدود ۴ تا ۵ سال است به همین دلیل تصمیمهای امروز اثر خود را سالها بعد نشان میدهند.
در مورد ایران، تحریمها یکی از موانع مهم جذب سرمایه و فناوری خارجی بودهاند. نمونه آن خروج توتال از پروژه توسعه پارس جنوبی و عقبنشینی شرکتهای خارجی پس از تشدید تحریمهاست. از سوی دیگر اقتصاد گاز ایران با مسئله ناترازی داخلی نیز روبهروست. وقتی بخش بزرگی از ظرفیت تولید باید صرف پاسخگویی به مصرف داخلی شود، ایجاد ظرفیت صادراتی پایدار دشوارتر خواهد شد.
به این ترتیب، مسئله ایران فقط این نیست که چرا LNG صادر نمیکند؛ مسئله بنیادیتر این است که چرا نتوانسته از مزیت گازی خود یک زنجیره صادراتی کامل و رقابتپذیر بسازد؟ در بازاری که مشتریان قراردادهای ۱۰، ۱۵ و حتی ۲۰ ساله میبندند، تأخیر چندساله میتواند به معنای از دست دادن یک نسل از فرصتهای تجاری باشد.
شکل بازار LNG بعد از بحران
آژانس بینالمللی انرژی پیشبینی کرده بین ۲۰۲۵ تا ۲۰۳۰ حدود ۳۴۵ میلیارد مترمکعب در سال ظرفیت جدید صادرات LNG از پروژههایی که در حال ساخت بودهاند وارد مدار شود؛ رقمی که از بزرگترین موجهای توسعه ظرفیت LNG در تاریخ بازار حکایت دارد اما این تصویر یک شرط مهم دارد: پروژهها باید طبق برنامه به تولید برسند و اختلالات ژئوپلیتیکی نیز دوباره مسیرهای صادراتی را مختل نکنند. اگر بازگشت ظرفیت قطر و امارات به تعویق بیفتد، IEA هشدار داده بازار LNG میتواند حتی با نخستین کاهش سالانه عرضه جهانی از سال ۲۰۱۲ روبهرو شود.
برای ایران این تحولات دو پیام متفاوت دارد. از یکسو افزایش ظرفیت LNG جهان در سالهای آینده رقابت را شدیدتر میکند و ورود دیرهنگام آسان نخواهد بود. از سوی دیگر بحران فعلی نشان داده امنیت گاز و تنوع منابع، ارزشی استراتژیک پیدا کرده که فراتر از قیمت روز بازار است.
ایران در میان بزرگترین ذخایر گازی جهان ایستاده اما تجربه ۲۰۲۶ یک واقعیت را دوباره برجسته کرده: در بازار انرژی، داشتن گاز با توانایی فروختن گاز در بازار جهانی یکی نیست و اگر بازار LNG طی سالهای آینده بزرگتر، متنوعتر و رقابتیتر شود، فاصله میان این دو مفهوم میتواند برای ایران بسیار پرهزینهتر از گذشته باشد.

