
نفت ۱۰۰ دلاری؛ هرمز هنوز قیمت انرژی را تعیین میکند
به گزارش خبرنگار امنیتی و دفاعی تابناک، بازار جهانی نفت در روزهای اخیر دوباره به نقطهای رسیده که عدد ۱۰۰ دلار برای هر بشکه، دیگر یک سناریوی دور از دسترس نیست؛ برنت در معاملات هشتم اکتبر تا محدوده ۱۰۴ تا ۱۰۵ دلار بالا رفت و همزمان نگرانی درباره امنیت کشتیها در خلیج فارس، تنگه هرمز و دریای عمان دوباره به موتور اصلی حرکت قیمتها تبدیل شد. این افزایش قیمت فقط حاصل کمشدن چند میلیون بشکه از تولید جهانی نیست. آنچه بازار را عصبی کرده، ترکیب چند عامل همزمان است: حمله به نفتکشها، افزایش هزینه بیمه و حملونقل، کاهش ظرفیت پالایش، اختلال در مسیرهای صادراتی و نگرانی از اینکه جریان نفت از مهمترین گلوگاه انرژی جهان دوباره گرفتار اختلال جدی شود. روی کاغذ، بخشی از صادرات خاورمیانه به وضعیت نزدیکتری نسبت به ماههای ابتدایی جنگ برگشته، اما بازار نفت با «روی کاغذ» معامله نمیکند؛ برای خریدار آسیایی مهم است نفتکش بتواند حرکت کند، بیمه داشته باشد، مسیر امن داشته باشد و محموله را در زمان قابل پیشبینی تحویل دهد.
هرمز؛ گلوگاهی که جایگزین کاملی ندارد
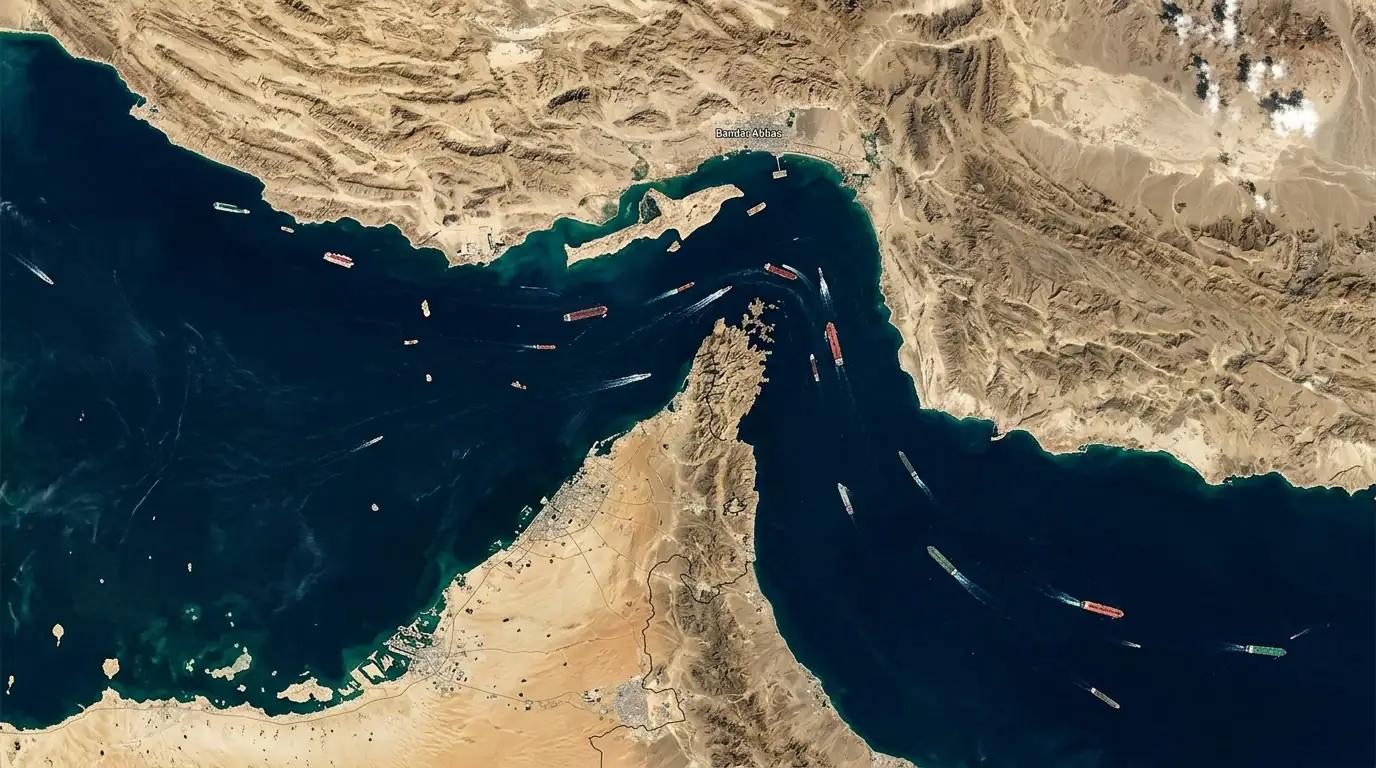
تنگه هرمز در باریکترین قسمت حدود ۳۹ کیلومتر عرض دارد و مسیرهای کشتیرانی آن در مقیاس جغرافیایی بسیار محدود هستند. اهمیت واقعی این آبراه اما در اندازه آن نیست؛ بخش بزرگی از نفت و گاز صادرشده از کشورهای جنوبی خلیج فارس برای رسیدن به بازار جهانی باید از همین مسیر عبور کند. برآورد آژانس بینالمللی انرژی نشان میدهد در سال ۲۰۲۵ بهطور متوسط حدود ۲۰ میلیون بشکه نفت و فرآوردههای نفتی در روز از هرمز عبور کرده که معادل حدود یکچهارم تجارت دریایی نفت جهان بوده است. حدود ۸۰ درصد این محمولهها نیز راهی بازارهای آسیایی میشوند؛ یعنی چین، هند، ژاپن و دیگر اقتصادهای شرق و جنوب آسیا مستقیماً به امنیت این مسیر وابستهاند.
همین اعداد توضیح میدهد چرا حتی وقتی جریان واقعی نفت کاملاً متوقف نشده، قیمت میتواند بهسرعت بالا برود. بازار برای قیمتگذاری فقط به بشکههایی که امروز از پایانه صادراتی خارج میشوند نگاه نمیکند؛ معاملهگران به این فکر میکنند که آیا همین حجم فردا هم قابل تکرار است یا نه. اگر یک نفتکش در خلیج فارس با خطر حمله مواجه شود، شرکت کشتیرانی ممکن است مسیر خود را تغییر دهد، شرکت بیمه حق بیمه را بالا ببرد و مالک محموله برای عبور از یک منطقه پرخطر هزینه بیشتری مطالبه کند. هر بشکه نفتی که از میدان تولیدکننده تا پالایشگاه آسیایی میرسد، در چنین وضعیتی دیگر فقط قیمت تولید و قیمت جهانی نفت را با خود حمل نمیکند؛ هزینه امنیت و ریسک ژئوپلیتیک هم روی آن سوار شده است.
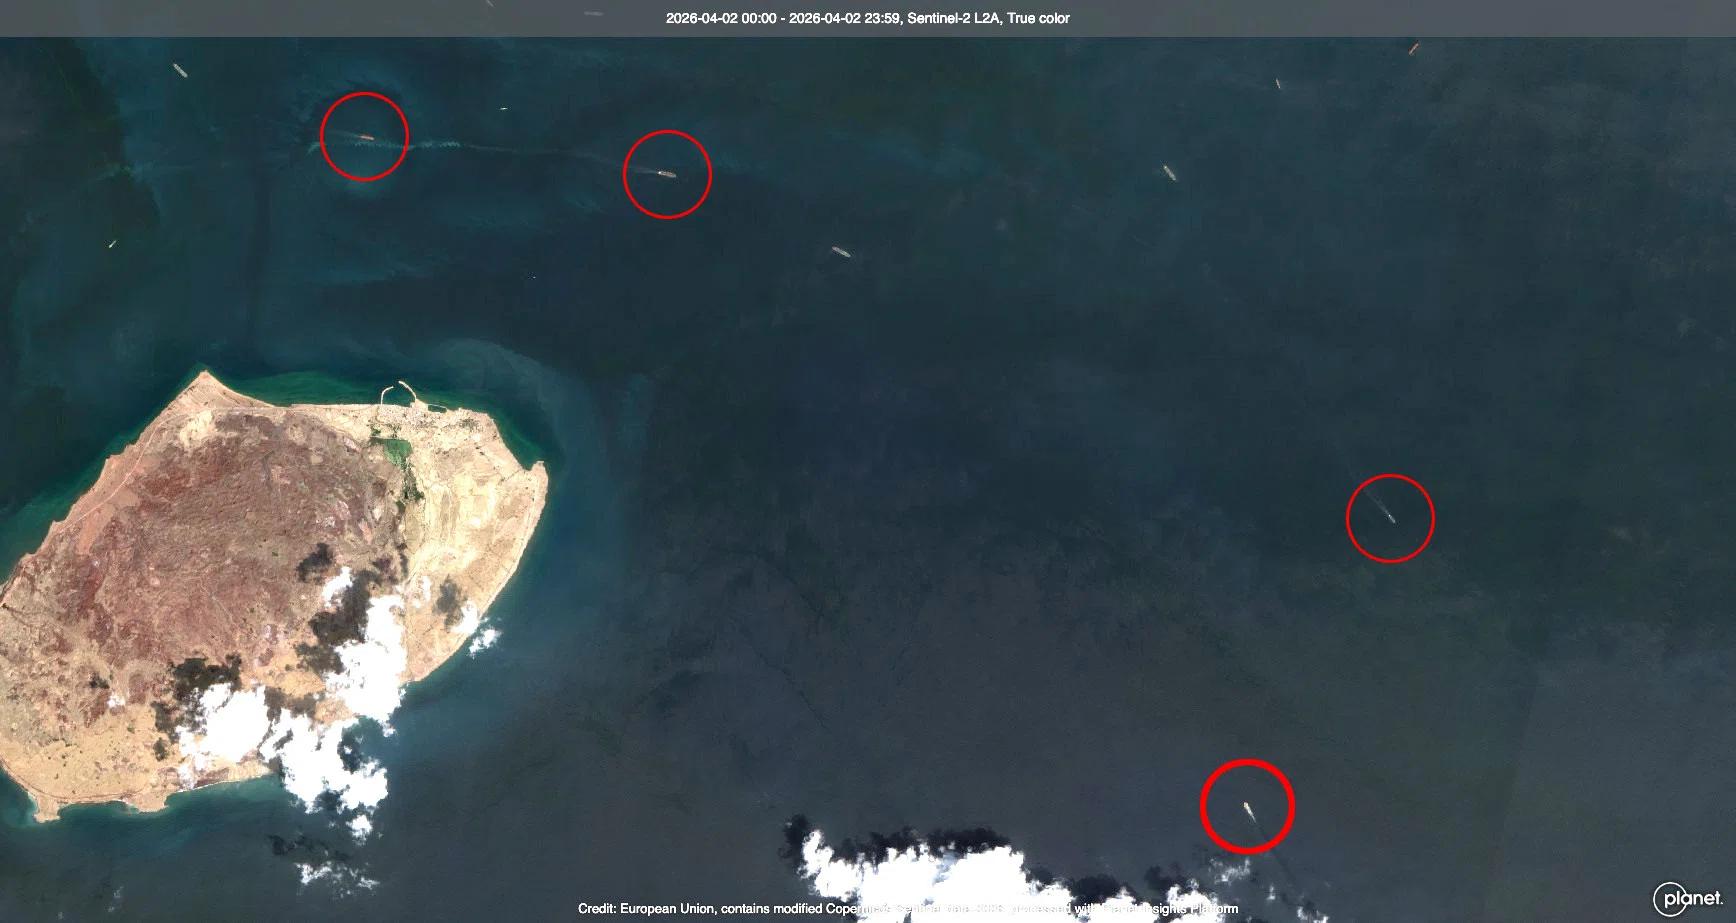
گزارشهای بازار در هفته گذشته نشان میدادند که جریان نفت از هرمز تا حدود ۱۴ میلیون بشکه در روز، یعنی نزدیک ۸۰ درصد سطح پیش از جنگ، برگشته بود و همین موضوع برای مدتی فشار بازار را کاهش داد. با این حال، افزایش حملات به کشتیها در روزهای اخیر دوباره این روند را تحت فشار گذاشته است. دادههای منتشرشده در هشتم اکتبر نشان میدهد جریان نفت از تنگه در مقاطعی بهشدت کاهش یافته و همین افت مقطعی برای ایجاد موج جدید نگرانی کافی بوده است.
این نکته برای فهم رفتار قیمت نفت مهمتر از خود عدد ۱۰۰ دلار است. اگر بازار مطمئن باشد نفتکشها میتوانند در چند روز آینده با امنیت نسبی حرکت کنند، حتی عرضه محدود هم میتواند قیمت را کنترل کند. اما اگر احتمال حمله، توقف کشتیرانی یا بستهشدن یک مسیر جایگزین بالا برود، معاملهگران شروع به قیمتگذاری ریسک آینده میکنند. نفت در این وضعیت از یک کالای انرژی به یک دارایی ژئوپلیتیک تبدیل میشود.
چرا نفت با وجود برگشت صادرات هنوز گران است؟
پارادوکس الان بازار همینجاست؛ بخشی از صادرات خاورمیانه در حال برگشت است، اما قیمت نفت پایین نمیآید. دلیل آن را باید در تفاوت میان «تولید نفت» و «توان رساندن نفت به مصرفکننده» جستوجو کرد. تولیدکننده ممکن است نفت را از مخزن بیرون بکشد، اما اگر پالایشگاه، بندر، خط لوله، نفتکش یا مسیر دریایی امن در اختیار نداشته باشد، آن بشکه برای بازار جهانی عملاً قابل استفاده نیست.
آژانس اطلاعات انرژی آمریکا در تازهترین چشمانداز خود برآورد کرده که متوسط قیمت نفت برنت در سهماهه چهارم ۲۰۲۶ حدود ۱۰۵ دلار باشد و اختلال در جریان نفت خاورمیانه همچنان در این دوره ادامه داشته باشد. همین گزارش میگوید میزان تولید متوقفشده خاورمیانه که در اوج بحران در ماه مه به حدود ۱۰.۹ میلیون بشکه در روز رسیده بود، در سپتامبر به حدود ۴.۸ میلیون بشکه کاهش یافته است. یعنی بازار بخشی از شوک اولیه را پشت سر گذاشته، اما هنوز با کمبود ظرفیت مؤثر و ریسک بالای انتقال روبهروست.
مسئله فقط نفت خام هم نیست. بخش پالایش و به خصوص گازوئیل اکنون فشار بیشتری تحمل میکند. آژانس بینالمللی انرژی در گزارش سپتامبر خود هشدار داده بود که بازار فرآوردههای نفتی، بهویژه گازوئیل، حتی بیشتر از بازار نفت خام تحت فشار قرار گرفته است. در همان مقطع، قیمت گازوئیل در آمریکا بیش از ۲۰۰ دلار به ازای هر بشکه معادل شاخص بازار گزارش شد و قیمتها در اروپا و آسیا نیز فاصله زیادی با سطح پیش از جنگ داشتند. صادرات گازوئیل از کشورهای خلیج فارس و روسیه نیز بهشدت کاهش یافته بود و همین مسئله فشار را به پالایشگاههای مناطق دیگر منتقل کرده است.
این موضوع از نظر اقتصادی اهمیت زیادی دارد، چون مصرفکننده نهایی بیشتر از قیمت نفت خام، اثر قیمت فرآورده را احساس میکند. کامیون، کشتی، هواپیما، ماشینآلات کشاورزی و بخش بزرگی از صنایع به فرآوردههای پالایششده نیاز دارند. اگر قیمت گازوئیل افزایش یابد ، هزینه حمل کالا بالا میرود؛ وقتی هزینه حمل بالا رفت، مواد غذایی، محصولات صنعتی و کالاهای وارداتی هم تحت فشار قرار میگیرند. به این ترتیب یک حادثه امنیتی در مسیر یک نفتکش میتواند با چند مرحله فاصله به تورم در کشوری در شرق آسیا یا اروپا تبدیل شود.
تصمیم اخیر آژانس بینالمللی انرژی برای تسریع آزادسازی ذخایر اضطراری دقیقاً با همین نگرانی ارتباط دارد. کشورهای عضو در هفتم اکتبر موافقت کردند آزادسازی ذخایر نفتی که قبلاً در برنامه مارس تصویب شده بود، سریعتر انجام شود و در حد امکان اولویت با ذخایر گازوئیل باشد. حدود ۳۲۵ میلیون بشکه از این ذخایر تاکنون آزاد شده و نزدیک به ۱۰۰ میلیون بشکه دیگر از تعهد قبلی هنوز باقی مانده است. کشورهای عضو آژانس همچنان حدود ۱.۱ میلیارد بشکه ذخیره اضطراری عمومی در اختیار دارند که بیش از ۲۰۰ میلیون بشکه آن گازوئیل است.
اما ذخایر استراتژیک یک راهحل دائمی نیستند. این ذخایر برای عبور از شوک طراحی شدهاند، نه برای آنکه ماهها جای شبکه صادرات جهانی را بگیرند. اگر بحران هرمز طولانی شود، هر بار آزادسازی ذخایر اضطراری بخشی از حاشیه امنیت کشورهای مصرفکننده را کم میکند. بازار هم این مسئله را میداند و به همین علت خبر آزادسازی ذخایر توانسته قیمت را موقتاً آرام کند، اما نتوانسته ریسک اصلی را از بین ببرد.
مسئله بعدی؛ اگر هرمز دوباره مختل شود چه اتفاقی میافتد؟
در مورد جنگ و مطالب امنیتی دفاعی بیشتر بخوانید!
تفاوت بزرگی میان «کاهش صادرات» و «اختلال پایدار در هرمز» وجود دارد. در حالت اول، تولیدکنندگان میتوانند بخشی از محمولهها را از مسیرهای جایگزین عبور دهند، تولید را جابهجا کنند یا از ذخایر استفاده کنند. عربستان سعودی و امارات متحده عربی نسبت به دیگر تولیدکنندگان منطقه امکانات بیشتری برای دور زدن هرمز دارند؛ آژانس بینالمللی انرژی ظرفیت بالقوه مسیرهای جایگزین نفت خام را حدود ۳.۵ تا ۵.۵ میلیون بشکه در روز برآورد کرده است. این ظرفیت البته به معنای آن نیست که تمام این حجم همیشه و بدون محدودیت قابل انتقال است.
برای کشورهای دیگر وضعیت دشوارتر است. عراق، کویت، قطر، بحرین و ایران بخش بزرگی از صادرات انرژی خود را به مسیر هرمز وابسته میدانند. برای گاز طبیعی مایع نیز وضعیت حساستر است؛ بخش عمده صادرات LNG قطر و امارات از همین آبراه عبور میکند و در صورت اختلال پایدار، بازار گاز همزمان با بازار نفت تحت فشار قرار خواهد گرفت. اینجا دیگر با یک شوک صرفاً نفتی مواجه نیستیم؛ نفت، گاز، سوخت دریایی، حملونقل و زنجیره تولید صنعتی به یکدیگر متصل میشوند.
بازار همین حالا هم نشانههایی از تغییر رفتار شرکتهای انرژی نشان میدهد. مدیران شرکتهای بزرگ نفتی از نیاز به حرکت از مدل «تحویل بهموقع» به مدل «ذخیره و مسیر جایگزین» صحبت میکنند. در این مدل، شرکتها دیگر نمیخواهند تمام زنجیره تأمینشان به یک مسیر صادراتی وابسته باشد. احداث یا توسعه خط لوله، استفاده از بنادر جایگزین، افزایش ذخیرهسازی و قراردادهای حملونقل متنوع، هزینههایی هستند که شاید در زمان آرامش اقتصادی توجیه محدودی داشته باشند، اما بعد از یک بحران ژئوپلیتیک ناگهان به سرمایهگذاریهای حیاتی تبدیل میشوند.
حالا میتوان فهمید چرا عدد ۱۰۰ دلار برای بازار اهمیت روانی زیادی پیدا کرده است. اگر نفت به دلیل کمبود واقعی و پایدار به ۱۰۰ دلار برسد، افزایش تولید میتواند در بلندمدت بخشی از فشار را کم کند. ولی اگر قیمت به خاطر ریسک مسیر، بیمه، حملونقل، پالایش و نااطمینانی نظامی بالا بماند، افزایش تولید بهتنهایی پاسخ کاملی نیست. نفت باید از نقطه تولید به نقطه مصرف برسد و هر حلقهای که در این زنجیره ناامن شود، بخشی از مزیت افزایش تولید را از بین میبرد.
تصمیم اوپکپلاس برای حفظ اهداف تولید ماه نوامبر نیز از همین منظر اهمیت دارد. هفت عضو اصلی این سازوکار در چهارم اکتبر تصمیم گرفتند اهداف تولید ماه آینده را تغییر ندهند و نشست بعدی برای بازبینی شرایط بازار اول نوامبر برگزار میشود. در حالی که تولیدکنندگان خلیج فارس در ماههای گذشته به علت اختلال صادراتی نتوانستهاند همیشه به سقفهای تعیینشده نزدیک شوند، افزایش اسمی سهمیهها نیز الزاماً به معنای افزایش واقعی نفت قابل دسترس در بازار نیست.
بازار اکنون به یک نقطه حساس رسیده است. اگر تردد کشتیها در هرمز تثبیت شود، بخشی از ریسک ژئوپلیتیک تخلیه خواهد شد و امکان دارد قیمتها دوباره از محدوده ۱۰۰ دلار فاصله بگیرند. اگر حملات به نفتکشها ادامه پیدا کند و جریان صادرات دوباره کاهش یابد، قیمت ۱۰۰ دلار میتواند از یک مرز روانی به کف جدید بازار تبدیل شود. در سناریوی تشدید درگیری و اختلال طولانیتر، بحث دیگر فقط درباره گرانشدن نفت نیست؛ باید منتظر فشار شدیدتر بر گازوئیل، کرایه حمل، هزینه تولید و تورم جهانی بود.
گزارشهای تازه حاکی از آن است که تولیدکنندگان خلیج فارس در تلاشاند سهم ازدسترفته خود در بازارهای آسیایی را دوباره پس بگیرند، در حالی که صادرات نفت ایران بهشدت آسیب دیده است. صادرات خاورمیانه در حال بازیابی است، اما این بازیابی هنوز شکننده است و تهدید علیه کشتیها اجازه نداده هزینه ریسک از قیمت نفت حذف شود.
آنچه امروز در بازار نفت دیده میشود، بنابراین صرفاً داستان یک بشکه ۱۰۵ دلاری نیست. داستان اصلی، امنیت مسیر است؛ اینکه نفتکش بتواند از پایانه بارگیری کند، وارد آبراه شود، از منطقه خطر عبور کند و محموله را به پالایشگاه برساند. تا زمانی که این زنجیره از نگاه بازار شکننده باشد، حتی افزایش عرضه هم الزاماً قیمت را پایین نمیآورد. هرمز هنوز همان گلوگاهی است که میتواند در چند ساعت محاسبات بازار انرژی را تغییر دهد و بازگشت نفت به بالای ۱۰۰ دلار در هشتم اکتبر، بیش از آنکه یک عدد اقتصادی ساده باشد، علامتی از باقیماندن همین ریسک در قلب اقتصاد جهانی است.
در اصل قبلا ایران اعلام کرده بود که اگر ما نتوانیم نفت بفروشیم ؛ دیرگان هم نمی توانند !