

این خانهها از توان خرید مردم خارج شدند
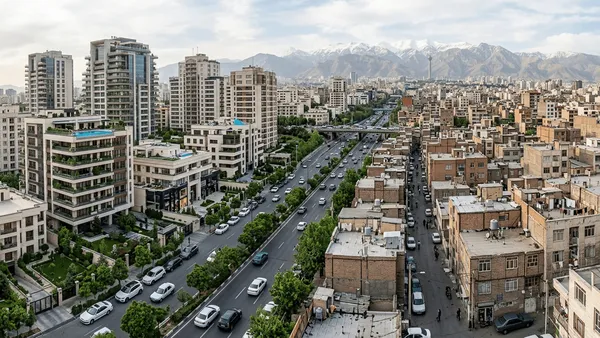
به گزارش تابناک؛ بازار مسکن تهران در ماههای اخیر همزمان با افزایش هزینههای ساخت و کاهش قدرت خرید مردم، همچنان با رکود معاملات دستوپنجه نرم میکند؛ بازاری که به گفته رئیس اتحادیه مشاوران املاک تهران، افزایش قیمتها نتوانسته رونقی در خرید و فروش ایجاد کند و بخش قابل توجهی از متقاضیان از بازار خرید مسکن خارج شدهاند.
در کنار رکود معاملات، بازار اجاره نیز در ماههای گذشته تحت تأثیر سقف ۲۵ درصدی افزایش اجارهبها و تمدید بسیاری از قراردادها قرار داشت. از سوی دیگر، راهاندازی سامانههای مختلف در حوزه معاملات ملکی، نگرانیهایی درباره تعدد سامانهها، نحوه ثبت قراردادها و آینده فعالیت مشاوران املاک ایجاد کرده است.
«قیمتسازی در فضای مجازی»، معاملات املاک دارای وام و در رهن، کاهش قدرت خرید خانوارها و حرکت معاملات به سمت واحدهای کوچک و قدیمیتر از دیگر موضوعاتی است که در این گفتوگوی تفصیلی با کیانوش گودرزی، رئیس اتحادیه مشاوران املاک تهران، درباره آنها صحبت کردهایم.
متن مصاحبه تفصیلی به شرح زیر است،
وضعیت فعلی بازار مسکن تهران را چگونه ارزیابی میکنید؟
افزایش قیمت مسکن داشتهایم، اما با توجه به اینکه از زمان کرونا تاکنون بهصورت پیوسته در وضعیت رکود قرار داشتهایم، توان مردم برای خرید مسکن کاهش پیدا کرده است. تسهیلات بانکی پاسخگوی نیاز مردم نیست و درآمدها نیز با هزینههای خرید مسکن تناسب ندارد؛ در نتیجه میتوان گفت بازار مسکن همچنان در یک رکود طولانیمدت قرار دارد و وضعیت خرید و فروش مسکن در سطح شهر تهران، با وجود افزایش قیمتها، بسیار پایین است.
وضعیت بازار اجارهبها در سال جاری چگونه بوده است؟
حاکمیت بهدنبال ساماندهی بحران اجاره بود و خوشبختانه امسال با توجه به اعلام سقف ۲۵ درصدی افزایش اجارهبها و همراهی مردم و مالکان، شاهد تمدید خودکار بسیاری از قراردادها بودیم. در این زمینه باید از مالکان محترم تشکر کرد که در بسیاری از موارد سقف تعیینشده را رعایت کردند. البته نمیتوان بهصورت مطلق گفت که این موضوع در همه موارد اثرگذار بوده، اما در بخش قابل توجهی از بازار شاهد رعایت این سقف بودیم.
اکنون که در شهریورماه قرار داریم، میتوان گفت پیک رهن و اجاره را پشت سر گذاشتهایم و امیدواریم با توجه به شرایط موجود، مشکل خاصی در ادامه فصل جابهجاییها نداشته باشیم.
چه عواملی باعث افزایش قیمت مسکن شده است؟
یکی از مهمترین عوامل، اثرات روانی افزایش قیمتهاست. وقتی قیمتها در سطوح مختلف افزایش پیدا میکند، این انتظار در میان مردم و فعالان بازار ایجاد میشود که قیمت مسکن نیز حتماً باید افزایش پیدا کند.
از سوی دیگر، هزینه نهادههای ساختمانی و بهطور کلی هزینههای مربوط به ساختوساز افزایش پیدا کرده و در نتیجه قیمت تمامشده مسکن نیز بالا رفته است؛ موضوعی که طبیعتاً بر قیمت نهایی مسکن تأثیر میگذارد.
عدم ساخت بهموقع، کاهش مشارکت شرکتهای ساختمانی در عرضه و تولید مسکن و عوامل مختلف دیگر نیز بهصورت زنجیرهای در افزایش قیمت مسکن تأثیرگذار بودهاند.
افزایش قیمت زمین و سایر هزینههای مرتبط با مسکن نیز در این روند مؤثر بوده است. اگرچه ممکن است سهم برخی از این هزینهها در قیمت تمامشده بهتنهایی قابل توجه نباشد، اما مجموع این افزایشها تأثیر قابل ملاحظهای بر بازار گذاشته است.
در کنار عوامل واقعی، نباید اثر روانی این موضوع را نادیده گرفت. وقتی قیمت تمامشده مسکن افزایش پیدا میکند، انتظاراتی برای فروشندگان و مالکان ایجاد میشود که گاهی میتواند غیرواقعی باشد و همین انتظارات نیز بر قیمتهای پیشنهادی اثر میگذارد.
درباره تعدد سامانههای معاملات ملکی چه نظری دارید؟
قانون مربوط به این موضوع از سال ۱۳۹۸ تصویب شده بود و همان زمان باید شرایط لازم برای اجرای آن با استفاده کارشناسی از بخش خصوصی فراهم و سامانه مربوطه بومیسازی میشد.
در قانون جهش تولید مسکن، مقرر شد سامانه قدیمی املاک و مستغلات که در اختیار مجموعه صنفی بود، به وزارت راه و شهرسازی تحویل داده شود. این سامانه پس از ایجاد تغییرات، در سال ۱۴۰۱ با عنوان «خودنویس» وارد بازار شد و ما نیز در آن مقطع در روند شکلگیری آن همکاریهایی داشتیم.
در سال ۱۴۰۳ نیز قانون الزام به ثبت رسمی معاملات اموال غیرمنقول تصویب شد و در پی آن، سامانه «کاتب» از سوی سازمان ثبت اسناد و املاک کشور راهاندازی شد.
آیا با قانون الزام به ثبت رسمی معاملات اموال غیرمنقول موافق هستید؟
معتقدم بخش قابل توجهی از اختلافات مالکیتی ناشی از نبود سند مالکیت رسمی است و باید سالها قبل بهصورت جدی وارد این موضوع میشدیم. اکنون سازمان ثبت وارد این حوزه شده و قانون نیز قانون خوب و مترقی است.
با این حال، معتقدم برای یک کار ملی باید یک سامانه واحد وجود داشته باشد؛ زیرا در این صورت اطلاعات مشخصتر، کنترل و نظارت بیشتر و تکلیف مردم نیز روشنتر خواهد بود.
تعدد سامانهها و اینکه ممکن است چند شرکت دیگر نیز بخواهند در این حوزه سامانه ایجاد کنند، جز سردرگمی برای مشاوران املاک و مردم نتیجه دیگری نخواهد داشت. به نظر من وجود یک سامانه متحدالشکل که همه مردم از آن استفاده کنند، کاراتر از تعدد سامانههای مختلف است.
از نظر شما قوانین حوزه معاملات ملکی تا چه اندازه با واقعیتهای جامعه منطبق هستند؟
نمایندگان مجلس مواردی را تصویب کردهاند و هر قانونی که تصویب شود، ما موظف به اجرای آن و احترام به قانون هستیم، اما گاهی قوانین در سطح جامعه قابلیت اجرای مطلوب پیدا نمیکنند و ممکن است ما را به مسیر دیگری هدایت کنند.
وقتی یک سامانه واحد و متحدالشکل داشته باشیم، مردم به آن عادت میکنند و تکلیفشان مشخص خواهد شد که برای تنظیم قراردادها، چه در بخش مشاوران املاک و چه در معاملات عمومی، باید چه مسیری را طی کنند.
این سامانهها آییننامههای متعددی دارند و تصور میکنم حدود ۱۴ یا ۱۵ آییننامه برای آنها پیشبینی شده که باید شرایط اجرای هرکدام فراهم شود. بسیاری از این سامانهها نیز تازه راهاندازی شدهاند و طبیعی است که تا تثبیت شرایط و جا افتادن آنها در جامعه، زمان لازم باشد.
با این حال، در موضوعاتی مانند پیشفروش، مشارکت و معاملات نیابتی همچنان مشکلاتی وجود دارد. بحث پیشفروش نیز بسیار مهم است، زیرا خردهسازانی که در سطح شهر اقدام به ساختوساز میکنند، اگر نتوانند واحدهای خود را به فروش برسانند، عرضه و تولید مسکن نیز با چالش مواجه خواهد شد.
آیا سامانههای خودکاربری میتوانند نقش مشاوران املاک را کمرنگ کنند؟
تصور من این نیست که نقش مشاوران املاک حذف شود، اما دولت باید از ابتدا به این موضوع فکر کند که جایگاه مشاور املاک در آینده چه خواهد بود و چه چیزی قرار است نقش واسطهگری و تخصصی این صنف را پر کند.
ممکن است در مقطعی نقش مشاوران املاک کمرنگ شود، اما معتقدم این نقش بهطور کامل حذف نخواهد شد. ایراد اصلی من به بخش خودکاربری سامانههاست؛ جایی که گفته میشود مردم میتوانند خارج از دفاتر املاک، قراردادهای خود را در سامانهها تنظیم کنند.
در این بخش تضاد منافع وجود دارد و هر یک از طرفین بهدنبال تأمین منافع خود هستند که همین موضوع میتواند در آینده باعث بروز اختلافات در مراجع قضایی شود.
ما در سراسر کشور حدود ۱۷۰ تا ۱۸۰ هزار واحد صنفی داریم و با احتساب خانوادههای فعالان این حوزه و مشاورانی که در این دفاتر فعالیت میکنند، با جمعیت قابل توجهی مواجه هستیم. باید مشخص شود در آینده شرایط کاری این افراد چگونه خواهد بود.
وضعیت قدرت خرید مردم و نوع معاملات مسکن در تهران چگونه تغییر کرده است؟
با توجه به افزایش قیمتها، خرید مسکن تا حدی از دسترس طبقه متوسط و پایین جامعه خارج شده و شرایط تسهیلات بانکی نیز برای مردم چندان مقدور نیست.
اکنون بخش قابل توجهی از معاملات در خانههای کوچک و بیشتر در مناطق جنوبی شهر انجام میشود. بسیاری از معاملات نیز از نوع تبدیل به احسن است؛ یعنی فرد خانه کوچکتری دارد و آن را میفروشد تا بتواند خانهای با متراژ بالاتر و در منطقهای پایینتر خریداری کند.
بازار بیشتر به سمت خانههای چند سال ساخت حرکت کرده است، زیرا در بسیاری از موارد توان خرید واحدهای نوساز برای مردم وجود ندارد.
برای خروج بازار مسکن از رکود چه اقدامی باید انجام شود؟
نخستین شرط، مهار تورم است. آنچه امروز به اقتصاد و بازار مسکن ضربه میزند، تورم است. اگر بتوانیم تورم را مهار کنیم، در بخشهای مختلف تولید، عرضه و خدمات میتوانیم به ثبات برسیم.
البته حوزه مسکن با توجه به افزایش قیمتها و اعداد و ارقام بزرگی که در آن وجود دارد، برای بازیابی به زمان نیاز دارد. اقتصاد مسکن باید دوباره اعتمادسازی کند و به شرایطی برسد که خرید و فروش در آن رونق بگیرد.
درباره آگهیهای ملکی در فضای مجازی و قیمتسازی چه هشداری دارید؟
من بهطور کلی با وضعیت فعلی فضای مجازی در حوزه معاملات ملکی مخالفم و نمیخواهم نام پلتفرم خاصی را مطرح کنم. به نظر من شرح وظایف این فضا بهدرستی تدوین نشده است.
در فضای مجازی مواردی وجود دارد که به نظر میرسد قیمتسازی انجام میشود. بسیاری از آگهیها شناسنامهدار نیستند و مشخص نیست آگهیدهنده چه کسی است و ارتباط او با طرف معامله چگونه است. خود من نیز با موارد جعلی مواجه شدهام.
وقتی برای یک خیابان قیمت مشخصی اعلام میشود، این قیمت ممکن است برای تمام کوچهها و بخشهای آن خیابان یکسان نباشد؛ هر کوچه و حتی هر ملک میتواند شرایط و قیمت متفاوتی داشته باشد. اما وقتی این قیمتها در فضای مجازی در معرض دید عموم قرار میگیرد، ممکن است یک قیمت پایین با یک قیمت بالاتر در یک سطح مقایسه شود و در جامعه اثر بگذارد.
مردم هنگام مواجهه با آگهیهای ملکی دارای وام یا در رهن باید به چه نکاتی توجه کنند؟
در سامانههای رسمی، اطلاعات مشخصی درباره طرفین معامله ارائه میشود؛ مشخصات هویتی از ثبت احوال دریافت میشود و مشخصات سند و اطلاعات حقوقی آن نیز قابل بررسی است.
البته درباره اینکه ملکی در رهن باشد یا امکان ثبت معامله آن وجود داشته باشد، شرایط و محدودیتهایی وجود دارد، اما اگر در فضای مجازی با آگهیهایی مواجه شویم که اعلام میکنند ملکی وام دارد و همراه با وام فروخته میشود، باید با دقت بیشتری به موضوع نگاه کنیم.
توصیه نمیکنم مردم بدون بررسی وارد چنین معاملاتی شوند؛ بهخصوص اینکه برخی از این موارد در قالب خودکاربریها یا حتی دفاتر غیرمجاز ممکن است اتفاق بیفتد.
توصیه شما برای جلوگیری از مشکلات حقوقی در معاملات ملکی چیست؟
مردم برای انجام معاملات ملکی به دفاتر املاکی که دارای پروانه کسب هستند مراجعه کنند و با بررسی بارکد یا مشخصات پروانه، از مجاز بودن دفتر اطمینان حاصل کنند.
مردم حتماً باید از مشاور حقوقی مناسب استفاده کنند و نسبت به حقوق شهروندی و مفاد قراردادی که امضا میکنند آگاهی داشته باشند. قرارداد را چندین بار مطالعه کنند و از کموکیف موضوع، نحوه پرداخت، زمان تحویل و زمان مراجعه به دفترخانه و انتقال سند بهطور کامل مطلع باشند.
اگر خود من بخواهم درباره این موضوع پیشنهاد بدهم، معتقدم مشاوران املاک در سراسر کشور باید دارای یک نشان، تابلوی مشخص و عنوان مشخصی برای دفتر خود باشند.



 خانه چی هست ؟؟؟
