

بانک رسالت از هیچ هم پول درمیآورد؟ / اقساطِ وام پرداختنشده و پیامک هشدار برای ضامن!
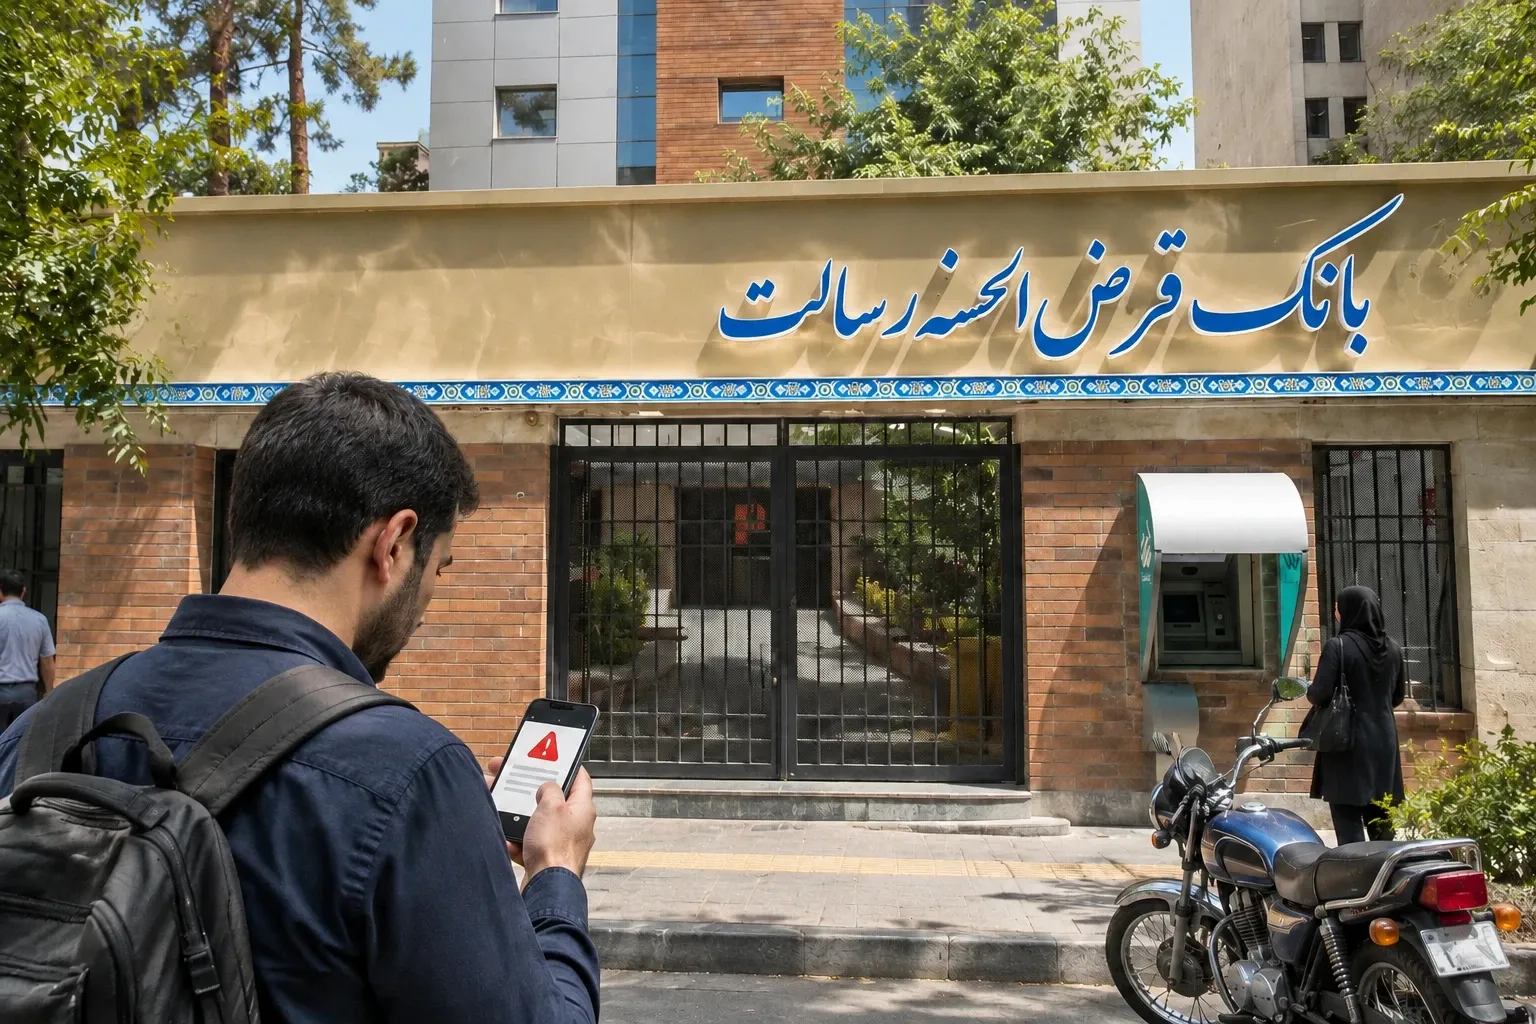
به گزارش خبرنگار اقتصادی تابناک؛ بانک رسالت از «اِمرسالت» بهعنوان یک «سرزمین مجازی» یاد میکند؛ سرزمینی که قرار است اعضای آن به خدمات بانکی و خرید اقساطی دسترسی داشته باشند.
در معرفی رسمی بانک، همهچیز منظم، هوشمند، سریع و اعتمادساز به نظر میرسد؛ اما تجربه یکی از مشتریان بانک رسالت، تصویر دیگری از این زیستبوم مجازی ارائه میکند؛ تصویری از اعتباری که کسر شده، کالایی که تحویل نشده، اقساطی که فعال مانده و پیامکهایی که اعتبار مشتری و ضامنهایش را هدف گرفته است.
مشتری در برزخ اِمبازار بانک رسالت
ماجرا از «اِمبازار» آغاز میشود؛ سامانهای که بانک رسالت آن را بستری برای عرضه و تقاضای منصفانه و اعتمادساز معرفی کرده است. قرار است اعضا در این بازار، کالا و خدمات مورد نیاز خود را نقدی یا اقساطی خریداری کنند و فروشندگان نیز محصولات خود را به سایر اعضا عرضه کنند.
یکی از شهروندان به خبرنگار تابناک گفته است که از طریق همین سامانه، برای خرید اقساطی یک دستگاه موتورسیکلت اقدام کرده است. اعتبار خرید از سوی بانک رسالت تخصیص یافته، اما درخواست او در مرحله «بررسی» متوقف می شود؛ ۲۲ روز گذشت و خبری از تأیید نهایی، ارسال کالا یا تعیین تکلیف سفارش نبود.
۲۲ روز برای بررسی یک سفارش، آن هم در سامانهای که قرار است فرآیند خرید را ساده و غیرحضوری کند، کم نیست. مشتری هم در نهایت راهی جز لغو سفارش نداشته است. اما لغو خرید، پایان ماجرا نبوده؛ تازه آغاز دردسرهای جدید بوده است.
اقساط بانک رسالت برای خریدی که انجام نشد
به گفته این شهروند، امتیازی که برای این خرید از حساب او کسر شده، پس از لغو سفارش بازنگشته است. مبلغ کل خرید نیز همچنان در صفحه اقساط او باقی مانده و جدول پرداخت برای آن فعال است؛ یعنی از یک طرف موتورسیکلتی تحویل نشده و سفارش لغو شده، اما از طرف دیگر، سامانه بانک رسالت همچنان با مشتری مانند بدهکاری رفتار میکند که باید اقساط کالای دریافت شده را بپردازد. این در حالی است که پیگیری هایش از بانک رسالت به جایی نرسیده و مشکل برطرف نشده است.
این پرسش ساده اما اساسی مطرح است: وقتی خرید لغو شده و کالا به مشتری تحویل نشده، چرا اعتبار و امتیاز او آزاد نشده است؟ مبنای فعال ماندن جدول اقساط در بانک رسالت چیست؟ آیا در سازوکار اِمبازار، تخصیص اعتبار بهتنهایی برای ایجاد تعهد پرداخت کافی است؛ حتی اگر معامله نهایی نشده باشد و مشتری هیچ کالایی دریافت نکرده باشد؟
بیشتر بخوانید:
بانک رسالت باید به این پرسشها پاسخ دهد؛ زیرا در اینجا با یک خطای جزئی در طراحی سامانه مواجه نیستیم. موضوع، مستقیماً به پول، اعتبار بانکی و تعهدات مالی مشتری مربوط است. وقتی سامانه بانک رسالت، خرید لغوشده را همچنان در حساب اقساطی نگه میدارد، مشتری باید برای اصلاح خطایی که نقشی در ایجاد آن نداشته، ماهها پیگیری کند در حالی که مدام با پیامک های پرداخت اقساط مواجه می شود؟
این شهروند همچنین گفته است که پیش و پس از ثبت سفارش، بارها از مشاور آنلاین اِمرسالت درخواست راهنمایی کرده، اما پاسخ مؤثری دریافت نکرده است. اینجاست که شعار «خدمات هوشمند» با واقعیت و تجربه مشتری بانک رسالت در تناقض است. اگر سامانه در زمان تخصیص اعتبار فعال است، اما هنگام لغو سفارش، بازگشت امتیاز و اصلاح اقساط پاسخ روشنی ندارد، این هوشمندی دقیقاً قرار است کدام مشکل مشتری را حل کند؟
وام رسالت پرداخت نشد، ضامنها خبردار شدند
بخش نگرانکنندهتر ماجرا به پیامکهایی مربوط میشود که برای ضامنهای این شهروند ارسال شده است. او مدعی است پیامکهایی درباره عدم پرداخت اقساط برای ضامنها فرستاده شده؛ در حالی که تسهیلات مورد اشاره هنوز به حسابش واریز نشده و درخواستهای او بیش از دو ماه در وضعیت تعلیق و بلاتکلیفی قرار داشتهاند.
ارسال پیامک اخطار برای وامی که هنوز پرداخت نشده، موضوعی نیست که بتوان آن را صرفاً یک «اشتباه سیستمی» دانست و از کنار آن گذشت. چنین پیامکی میتواند برای وامگیرنده و ضامن، تبعات اجتماعی و بانکی داشته باشد. مشتری میگوید این پیامهای اشتباه، اعتبار او و ضامنهایش را خدشهدار کرده است. بانک باید روشن کند این پیامکها بر چه مبنایی ارسال شده و چه سازوکاری برای اصلاح فوری این خطا و جبران آثار آن وجود دارد.
پشت ویترین شیک اِمرسالت چه میگذرد؟
روایت این شهروند، در صورت تأیید، نشان میدهد میان بخشهای مختلف سامانه بانک رسالت هماهنگی لازم وجود ندارد؛ تخصیص اعتبار انجام میشود، اما خرید نهایی نمیشود؛ سفارش لغو میشود، اما امتیاز بازنمیگردد؛ کالا تحویل نمیشود، اما جدول اقساط فعال میماند؛ تسهیلات پرداخت نمیشود، اما پیامک عدم پرداخت برای ضامن ارسال میشود.
این همان نقطهای است که «سرزمین مجازی» بانک رسالت، برای مشتری به سرزمین بلاتکلیفی تبدیل میشود. انتظار میرود مدیریت بانک رسالت درباره این پرونده، علت تأخیر بیش از دوماهه، مبنای فعال ماندن اقساط، نحوه بازگشت امتیاز و دلیل ارسال پیامکهای اشتباه توضیح رسمی ارائه کند. مشتریان حق دارند بدانند در این سازوکار، مسئولیت خطاهای سامانه بر عهده چه کسی است و چرا هزینه این خطاها باید از اعتبار، زمان و آرامش آنها پرداخت شود.
تابناک آماده انتشار پاسخ بانک رسالت درباره این موضوع است.


 به نظرم متن این خبر، غیر منصفانه تنظیم شده
هر مجموعه ای نقاط قوت و ضعف داره
جالبه که در این خبر، به گزارش یک کاربر استناد میشه
من هم به عنوان یک کاربر دیگه... چندین بار از طریق ام رسالت وام گرفتم و خیلی راضی هستم
 |
 نه عزیزم
خیلیها از بانک رسالت گلایه دارن
روند وام دهی رسالت بسیار کند و طولانی و پر از سامانه است
این مورد که تابناک اشاره کرده را من برای خیلی ها دیدم
بانک ضعیفی است که نیاز به خونه تکونی داره
نمونه وضع داغون مملکت. امکان نداره بخوای یه کاری انجام بدی و درست و بی دردسر انجام بشه اتفاقا بانک رسالت کار مردم را برخلاف شعب حضوری که وام هایی به اسم 23 درصد اما در واقع با سودهای 50 درصدی پرداخت میکنند بهتر راه می اندازد تازه در هر کدام از بانک ها بروی باید حتما یکی سفارش کنه اگه پارتی نداشته باشی باید سال ها در صف وام بمونی و آخر سری هم پرداخت نمی کنند بهتر است واقعیت ها را گفت من سالهاست که مشتری بانک رسالت هستم. به جرات می توانم بگویم که از همان 10 سال پیش که اولین وام را گرفتم در خدمات این بانک در آن زمان تمایز با سایر بانک ها وجود داشت. در حال حاضر نیز با خدمات غیرحضوری میزان درگیری مشتری را خصوصا بصورت حضوری به حداقل رسانده است. ممکن است که در ارائه خدمات موردی هم اتفاق بیفتد که به دلیل مشکلی در سیستم مشتری دچار مشکل شده باشد. ولی اگر آماری نگاه کنیم قطعا بانک رسالت در ارائه خدمات بانکی در حوزه وام قرض الحسنه نمونه و پیشرو می باشد. لطفا منصفانه و با توجه به شرایط بیرونی به موضوعات نگاه و قضاوت کنیم.با تشکر از خیرگزارش تابناک بعنوان یک رسانه مستقل و پیشرو
بین این همه بانک به نظر من بانک رسالت توی دادن وام قرض الحسنه از همه بهتره. همه کاراش الکترونیکیه.حالا اگر مشکلی برای کسی پیش اومده بالاخره با پیگیری و توضیح دقیق حل میشه.
.مردم مواظب باشید.به هوای امتیاز وام من چند سال با این بانک کار کردم و بعد از چند سال امتیاز وام من شد ۱۰میلیون تومان و خیلی مسخره است یک بار شماره کارت یادم رفته و هر چه پیگیری میکردم کسی پاسخگو نبود چون شعبه نداره..گول ظاهر این بانک را نخورید که قرضالحسنه است اینها به این شیوه جیب شما را خالی میکنند ...از ما گفتن بود.